Ratgeber
Was ist Coast FIRE? So berechnest du deine Coast-FIRE-Zahl
Veröffentlicht
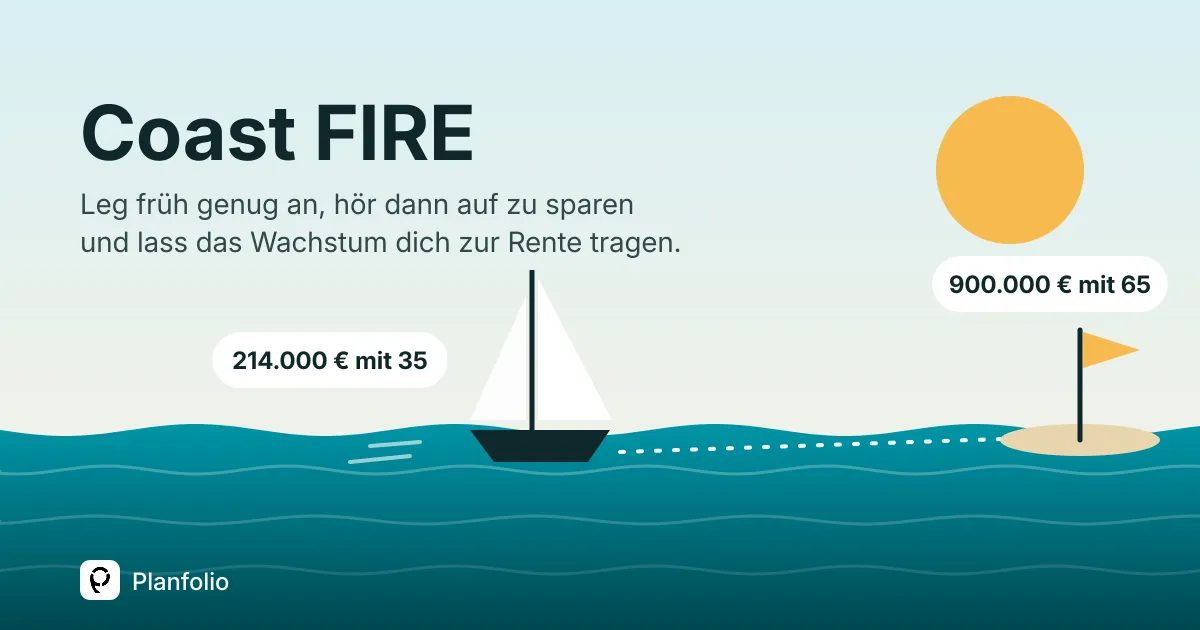
Coast FIRE heißt: Du hast so viel angelegt, dass dein Depot ohne einen weiteren Euro Sparrate bis zur Rente allein durch Wachstum deine FI-Zahl erreicht. Du arbeitest weiter, um deine Lebenshaltungskosten zu zahlen, musst aber nicht mehr für die Rente sparen. Der Betrag, den du dafür angelegt haben musst, ist deine Coast-FIRE-Zahl: deine FI-Zahl geteilt durch das Wachstum deines Depots bis zur Rente.
So berechnest du deine Coast-FIRE-Zahl
Du brauchst drei Zahlen:
- Deine FI-Zahl: das Depot, das deine Ausgaben in der Rente zahlt. Mit der 4%-Regel ist das das 25-Fache deiner jährlichen Ausgaben: 3.000 € im Monat sind 36.000 € im Jahr, also 900.000 €.
- Die Jahre bis zur Rente: mit 35 und Rente mit 65 sind das 30.
- Deine erwartete Rendite nach Inflation: 7 % im Jahr bei 2 % Inflation sind rund 4,9 %.
Dann gilt:
Coast-FIRE-Zahl = FI-Zahl ÷ (1 + Rendite nach Inflation)Jahre bis zur Rente
900.000 € ÷ 1,04930 = 900.000 € ÷ 4,2 = rund 214.000 €
Mit 214.000 € im Depot könntest du mit 35 heute aufhören zu sparen. Bei 4,9 % im Jahr nach Inflation wächst das bis 65 auf 900.000 € in heutiger Kaufkraft.
Der Coast-FIRE-Rechner rechnet das Monat für Monat mit deinen eigenen Zahlen und zeigt dir auch den Monat, ab dem du aufhören kannst zu sparen.
Coast-FIRE-Zahlen nach Alter
Derselbe Plan für jedes Alter: 3.000 € im Monat in der Rente, Rente mit 65, 7 % Rendite, 2 % Inflation und die 4%-Regel.
| Alter heute | Jahre bis 65 | Coast-FIRE-Zahl |
|---|---|---|
| 25 | 40 | 133.000 € |
| 30 | 35 | 169.000 € |
| 35 | 30 | 214.000 € |
| 40 | 25 | 272.000 € |
| 45 | 20 | 346.000 € |
| 50 | 15 | 439.000 € |
Mit jeden fünf Jahren, die du wartest, steigt die Zahl um rund 27 %. Mit 25 hat der Markt 40 Jahre Zeit, für dich zu arbeiten, mit 50 nur noch 15. Darum ist Coast FIRE vor allem ein Plan für deine 20er und 30er.
Coastest du schon?
Vergleiche, was du heute angelegt hast, mit der Coast-FIRE-Zahl für dein Alter:
- Darüber: Du coastest. Du könntest aufhören zu sparen und erreichst deine FI-Zahl trotzdem bis zur Rente, solange die Renditen halten.
- Darunter: Spar weiter. Deinen Coast-Punkt erreichst du in dem Monat, in dem dein Depot die Coast-Linie trifft.
Die Coast-Linie ist kein festes Ziel. Sie ist deine FI-Zahl, auf jeden Monat zurückgerechnet, und steigt deshalb jedes Jahr mit deiner erwarteten Rendite. Das Wachstum allein hält nur mit ihr Schritt: Die Lücke schließt du mit dem, was du einzahlst.
Beispiel: Du bist 30, hast 50.000 € angelegt und sparst 1.500 € im Monat. Deine Coast-FIRE-Zahl liegt bei 169.000 €. Mit 1.500 € im Monat trifft dein Depot die Coast-Linie im Juli 2035, mit 38, nach insgesamt 207.500 € Einzahlungen. Ab dann braucht es kein neues Geld mehr, um bis 65 auf 900.000 € zu wachsen.
Mit 40.000 € und 1.000 € im Monat coastet derselbe Plan erst mit 49. Weil die Coast-Linie weiter steigt, zieht eine kleinere Sparrate den Termin stark nach hinten.
Was dich von der Coast-Linie bringen kann
Sobald du nicht mehr sparst, gleicht kein neues Geld eine Lücke aus. Auf vier Dinge solltest du achten:
- Weniger Rendite als geplant. Die Coast-Zahl hängt stark an der Rendite. Mit 35 braucht derselbe Plan 162.000 € bei 8 %, 214.000 € bei 7 % und 284.000 € bei 6 %. Coastest du mit 214.000 € und der Markt bringt 30 Jahre lang 6 % statt 7 %, hast du mit 65 rund 679.000 € statt 900.000 €: ein Viertel zu wenig.
- Höhere Ausgaben. Deine FI-Zahl beruht darauf, was du in der Rente ausgeben willst. Wird dein Leben teurer, steigen deine FI-Zahl und deine Coast-Zahl mit.
- Höhere Inflation. Sie senkt deine Rendite nach Inflation, genau wie ein schwächerer Markt.
- Entnahmen. Coast FIRE geht davon aus, dass du das Depot bis zur Rente nicht anrührst. Jede Entnahme fehlt dem Geld, das sich verzinsen soll.
Die Antwort ist bei allen vier dieselbe: Prüf mindestens einmal im Jahr, ob dein echtes Depot noch auf oder über der Coast-Linie liegt, und fang wieder an zu sparen, wenn es darunter fällt. Wie du diese Lücke liest, zeigt Bist du auf FIRE-Kurs?
Coast FIRE im Vergleich zu FIRE und Barista FIRE
- FIRE: Du sparst, bis dein Depot alle deine Kosten zahlt, und hörst dann auf zu arbeiten. Du brauchst die volle FI-Zahl, im Beispiel 900.000 €.
- Coast FIRE: Du hörst früh auf zu sparen, arbeitest aber bis zur Rente weiter, weil dein Einkommen deine Kosten zahlt. Du brauchst die Coast-Zahl, 214.000 € mit 35.
- Barista FIRE: Du steigst früh aus der Vollzeit aus. Dein Depot zahlt einen Teil deiner Kosten, ein Teilzeiteinkommen den Rest. Du brauchst mehr als für Coast FIRE und weniger als für FIRE: Barista FIRE: Wie viel Teilzeiteinkommen brauchst du?
Häufige Fragen
Was ist eine gute Coast-FIRE-Zahl?
Es gibt nicht die eine Zahl: Sie hängt von deinen Ausgaben, deinem Alter und der angenommenen Rendite ab. Bei 3.000 € Ausgaben im Monat und Rente mit 65 liegt sie bei rund 169.000 € mit 30 und 272.000 € mit 40 (siehe Tabelle oben).
Ist die gesetzliche Rente in Coast FIRE enthalten?
In den Zahlen oben nicht. Bekommst du eine Rente, muss dein Depot weniger zahlen: Zieh die erwartete Rente von deinen monatlichen Ausgaben ab, bevor du deine FI-Zahl ausrechnest. Das senkt auch deine Coast-Zahl.
Welche Rendite sollte ich annehmen?
Eine niedrigere Rendite ergibt eine größere Coast-Zahl und einen sichereren Plan. Wenn du unsicher bist, rechne deinen Plan mit einem Prozentpunkt weniger als erwartet und sieh, wie stark sich die Zahl verschiebt.
Kann ich kündigen, sobald ich coaste?
Nicht ganz. Dein Einkommen muss bis zur Rente deine Lebenshaltungskosten zahlen. Du kannst in einen schlechter bezahlten Job wechseln, in Teilzeit gehen oder eine Auszeit nehmen, solange dein Einkommen deine Kosten deckt. Muss dein Depot einen Teil davon zahlen, planst du Barista FIRE.
Verfolge, ob du noch coastest
Ein Rechner gibt dir die Coast-Zahl einmal. Ob du auf der Coast-Linie bleibst, hängt von deinem echten Depot ab, Jahr für Jahr. Planfolio ist ein Portfolio-Tracker, der das für dich prüft:
- Alle deine Depots an einem Ort, damit du die Coast-Zahl mit deinem ganzen Vermögen vergleichst, nicht mit einem Konto.
- Dein Plan unter Plan > Ziel: Setz deine Sparrate ab deinem Coast-Datum auf 0, und die App vergleicht dein echtes Depot jeden Monat mit diesem Plan.
- Vor oder hinter dem Plan, aufgeteilt in das, was du eingezahlt hast, und das, was deine Rendite gemacht hat, und dein FI-Datum, angepasst an deinen echten Stand.
- Privat von Grund auf. Deine Finanzdaten sind Ende-zu-Ende-verschlüsselt.
Der Plan und der Fortschrittsbalken sind kostenlos. Das angepasste FI-Datum und die Aufteilung vor oder hinter dem Plan sind Teil von Planfolio Pro.
Planfolio ist ein Informationstool, keine Anlageberatung. Projektionen beruhen auf deinen Annahmen, und die Märkte halten sich nicht daran.
Probier es aus
Finde deine Zahl mit dem Coast-FIRE-Rechner, leg denselben Plan in Planfolio an und verfolge dein echtes Depot dagegen.