Ratgeber
Depot-Check: 5 Dinge, die du einmal im Jahr prüfen solltest
Veröffentlicht · Aktualisiert
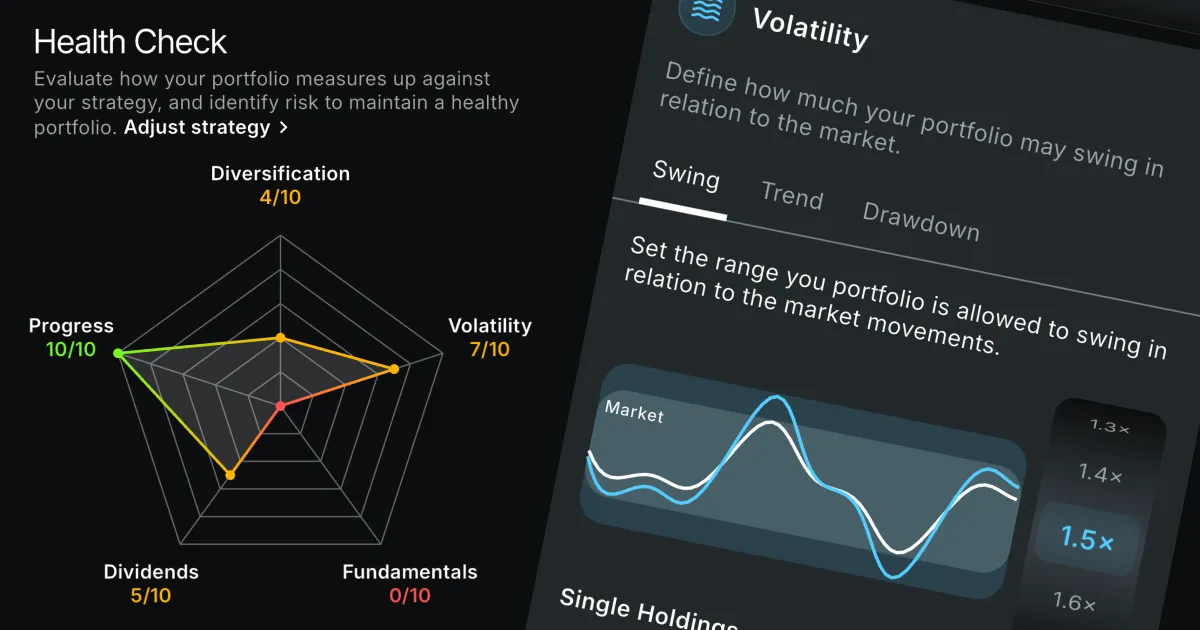
Ein Depot-Check vergleicht dein Depot mit deiner eigenen Strategie, nicht mit dem Musterdepot von jemand anderem. Prüf einmal im Jahr fünf Bereiche: Streuung, Volatilität, Fundamentaldaten, Dividenden und Fortschritt zu deinem Plan. Leg für jeden zuerst ein Ziel fest. Dann ist der Check einfach: Wo ist die Lücke, und welche Positionen verursachen sie?
Warum deine eigenen Ziele statt eines allgemeinen Scores
Dasselbe Depot kann für den einen passen und den anderen beunruhigen. Ein großer Tech-Anteil kann für jemanden mit 30 Jahren Anlagehorizont eine bewusste Entscheidung sein und für jemanden, der das Geld in drei Jahren braucht, ein Risiko. Ein allgemeiner Score kennt weder deinen Horizont noch deinen Bedarf an Einkommen noch die Schwankungen, die du aushältst. Schreib deine Ziele zuerst auf und miss dann daran.
1. Streuung: Ist dein Geld so verteilt, wie du es wolltest?
- Anlageklassen: Aktien, Anleihen, Cash und Krypto gegen deine Zielaufteilung.
- Regionen: zum Beispiel, wie viel in den USA, in Europa und in Schwellenländern liegt.
- Branchen: keine Branche über der Grenze, die du festlegst.
- Einzelpositionen: kein einzelnes Unternehmen über der Grenze, die du festlegst.
Schau in deine ETFs hinein, bevor du urteilst. Ein Welt-ETF, ein S&P-500-ETF und ein Tech-ETF halten alle dieselben großen US-Unternehmen. Deine größte echte Position ist deshalb oft ein Unternehmen, das du nie direkt gekauft hast.
2. Volatilität: Passt die Achterbahn zu dem, was du aushältst?
Vergleich, wie stark dein Depot im Verhältnis zum Markt schwankt, nicht in absoluten Zahlen. In einem Crash fällt fast alles. Entscheidend ist, ob dein Depot deutlich stärker fällt als der Markt.
- Depot-Schwankung: die Volatilität deines Depots im Verhältnis zu einer Benchmark, zum Beispiel höchstens das 1,5-Fache des Markts.
- Einzelpositionen: Positionen, die viel stärker schwanken als der Markt.
- Trend: ob dein Depot stärker schwankt als vor 12 Monaten.
- Drawdown: dein größter Rückgang im Vergleich zum größten Rückgang des Markts.
Weil jede Zahl relativ zur Benchmark ist, zählt ein Crash des ganzen Markts nicht gegen dich. Ein Depot, das still und leise riskanter geworden ist, schon.
3. Fundamentaldaten: Sind die Unternehmen gesund, die du hältst?
Schau bei Aktien auf Qualität, nicht nur auf den Kurs: Profitabilität, Schulden, Wachstum und wie teuer die Aktie ist. Leg ein Minimum fest und sieh, welche Positionen darunter liegen. Prüf dann, ob deine Positionen noch zu dem Stil passen, den du gewählt hast, zum Beispiel Wachstum, Value oder Dividenden.
4. Dividenden: Wächst dein Einkommen, und ist es sicher?
Nur, wenn du auf Einkommen investierst:
- Rendite und Einkommenswachstum: deine Dividendenrendite der letzten 12 Monate gegen dein Ziel und ob dein Einkommen gegenüber den 12 Monaten davor gewachsen ist.
- Wachstum pro Aktie: ob die Unternehmen ihre Dividende pro Aktie erhöht haben. Das trennt das Wachstum der Unternehmen von deinen eigenen Zukäufen.
- Kürzungen: welche deiner Zahler ihre Dividende gekürzt haben.
- Ausschüttungsquote: Ein Unternehmen, das mehr ausschüttet, als es verdient, kann das vielleicht nicht durchhalten.
- Klumpen: wie viel deines Einkommens von einem einzigen Zahler abhängt.
5. Fortschritt: Bist du auf Kurs zu deinem Plan?
Vergleich dein echtes Depot mit deinem Plan: was du investiert hast gegen das, was geplant war, deine Rendite gegen die erwartete und ob sich dein Datum der finanziellen Unabhängigkeit verschiebt. Wie das geht, mit Rechenbeispiel: Bist du auf Kurs zu FIRE?
So machst du deinen jährlichen Check
- Schreib für jeden Bereich ein Ziel auf, falls du das noch nicht hast.
- Schau in deine ETFs hinein, bevor du Klumpen beurteilst.
- Notier jede Lücke und die Positionen, die sie verursachen.
- Schließ Lücken zuerst mit neuem Geld. Steckst du neue Sparraten in die untergewichteten Teile, schließt du Lücken ohne Verkäufe, die Gebühren und Steuern kosten können.
- Ändere Ziele nach Veränderungen im Leben, nicht nach jeder Marktbewegung.
So läuft der Health-Check in Planfolio
Deine Ziele legst du unter Plan > Strategie fest. Der Health-Check bewertet jeden der fünf Bereiche mit 0 bis 10 Punkten in einem Netzdiagramm:
- Jeder verlorene Punkt hat einen Grund. Jeder Score zerfällt in benannte Checks, die bestanden sind oder nicht, zum Beispiel „Aktien 38 %, Ziel 30 %“.
- Deine ETFs werden durchleuchtet. Das Holdings X-ray zählt mit, was deine ETFs halten, die Klumpen-Checks sehen also dein echtes Exposure.
- Fundamentaldaten kommen aus sechs Qualitäts-Scores pro Position: Gesundheit, Wachstum, Marge, Preis, Rendite und Stabilität.
- Volatilität wird gegen eine Benchmark gemessen, mit einer Schwankungsbreite, die du wählst.
- Ergebnisse verlinken auf Positionen, du siehst also, welche Positionen eine Lücke verursachen.
- Bereiche, die du nicht nutzt, bleiben draußen. Schalte Dividenden ab, wenn du nicht auf Einkommen investierst.
Der Check beschreibt Lücken. Er sagt dir nie, dass du verkaufen sollst. Damit er mit deinem echten Depot arbeitet, importier zuerst deine Historie, zum Beispiel mit dem Trade Republic Export. Du kannst dir deine Scores auch von ChatGPT oder Claude erklären lassen.
Häufige Fragen
Wie oft sollte ich einen Depot-Check machen?
Einmal im Jahr reicht für die meisten, dazu nach einer großen Veränderung im Leben oder einer großen Ein- oder Auszahlung. In Planfolio folgen die Scores deinem Depot, du kannst also jederzeit nachsehen.
Was ist eine gute Streuung?
Darauf gibt es keine allgemeine Antwort. Sie hängt von deiner Strategie, deinem Horizont und den Schwankungen ab, die du akzeptierst. Ein Depot-Check zeigt dir, ob dein Depot zu den Zielen passt, die du gewählt hast.
Planfolio ist ein Informationstool, keine Anlageberatung.
Ausprobieren
Öffne Plan > Strategie in der App, leg deine Ziele fest und starte den Health-Check.