Ratgeber
Bist du auf Kurs zu FIRE? So verfolgst du deine finanzielle Unabhängigkeit
Veröffentlicht · Aktualisiert
Ob du auf Kurs zu FIRE bist, siehst du, wenn du dein echtes Depot mit dem Stand vergleichst, den dein Plan für heute erwartet hat. Hast du weniger investiert oder weniger Rendite gemacht als geplant, rückt dein Datum der finanziellen Unabhängigkeit (FI) nach hinten. Liegst du vorne, rückt es nach vorne. Ein FIRE-Rechner gibt dir den Plan, erst das Verfolgen deines echten Depots zeigt, ob die Realität ihm folgt.
Schritt 1: ein Plan, an dem du messen kannst
FIRE steht für Financial Independence, Retire Early. Ein Plan, den du verfolgen kannst, braucht drei Zahlen:
- Deine FIRE-Zahl: der Depotwert, ab dem deine Anlagen deine Lebenshaltungskosten decken. Mit der 4%-Regel ist das das 25-Fache deiner jährlichen Ausgaben: 2.500 € im Monat sind 30.000 € im Jahr, also rund 750.000 €.
- Deine Sparrate: was du jeden Monat investierst.
- Eine erwartete Rendite: am besten in heutiger Kaufkraft (nach Inflation), damit eine Million im Jahr 2050 nicht mit einer Million heute verwechselt wird.
Daraus lässt eine Projektion dein Depot Monat für Monat wachsen. Sie liefert zwei Dinge: den Monat, in dem du deine FIRE-Zahl erreichst, und den Depotstand, den du an jedem Datum auf dem Weg haben solltest. Gegen diese zweite Zahl misst du.
Der FIRE-Rechner baut dir diesen Plan in einer Minute und vergleicht drei Entnahmestrategien: weiter wachsen, Kapital erhalten oder aufbrauchen.
Schritt 2: dein echtes Depot mit dem Plan vergleichen
Leg einmal im Monat zwei Zahlen nebeneinander: deinen echten Depotstand und den geplanten Stand für heute. Die Lücke hat zwei Ursachen, und es macht einen Unterschied, welche es ist:
- Du hast mehr oder weniger investiert als geplant. Ausgefallene oder zusätzliche Sparraten. Das gleicht sich nicht von selbst aus.
- Deine Rendite war höher oder niedriger als geplant. Marktschwankungen, Kosten oder deine Mischung an Anlagen. Ein schwaches Jahr gleicht sich oft aus, eine Rendite, die jahrelang hinterherhinkt, nicht.
Dein FI-Datum ergibt sich dann aus deinem echten Depotstand: Rechne ihn mit deiner geplanten Sparrate und Rendite weiter und sieh, wann er deine FIRE-Zahl erreicht. Der Abstand zu deinem geplanten FI-Datum ist die Zahl, auf die es ankommt.
Ein Rechenbeispiel
Ein Plan ab Januar 2022: 30.000 € angelegt, 1.500 € im Monat, 5 % im Jahr nach Inflation und 2.500 € Ausgaben im Monat nach FI. Die FIRE-Zahl liegt bei 750.000 €, das geplante FI-Datum im März 2043.
Im Oktober 2026:
| Plan | Echt | |
|---|---|---|
| Investiert | 115.500 € | 106.500 € |
| Depotstand | rund 133.800 € | rund 122.300 € |
Das Depot liegt rund 11.600 € oder 8,7 % hinter dem Plan:
- 9.000 € weniger investiert: Die Sparrate war während eines Umzugs sechs Monate pausiert.
- Rund 2.600 € weniger Rendite: ein schwaches erstes Börsenjahr.
Weitergerechnet rückt das FI-Datum von März 2043 auf September 2043, sechs Monate später. 100 € mehr im Monat bringen es zurück auf März 2043.
Der Kursrückgang fühlte sich schlimmer an, aber den größten Teil der Lücke hat die pausierte Sparrate verursacht. Das siehst du nur, wenn du die Lücke in ihre zwei Ursachen aufteilst.
Fünf Signale, dass du vom Kurs abkommst
- Deine Sparrate fällt hinter den Plan. Prüf, was du wirklich investiert hast, nicht was dein Dauerauftrag sagt. Hol es nach, oder pass den Plan ehrlich an.
- Deine Rendite hinkt dem Plan länger als ein Jahr hinterher. Ein schlechtes Jahr ist normal. Mehrere Jahre unter Plan deuten auf hohe Kosten, zu viel Cash oder eine zu optimistische erwartete Rendite.
- Deine Ausgaben sind gestiegen. Deine FIRE-Zahl beruht auf den Ausgaben, die du geplant hast. Kostet dein Leben heute mehr, ist dein Ziel zu niedrig. Aktualisiere die Ausgaben und sieh dir das neue Datum an.
- Dein FI-Datum rückt immer weiter nach hinten. Eine einzelne Verschiebung ist Rauschen. Ein Trend über mehrere Monate ist ein Signal.
- Du siehst dein Depot nicht als Ganzes. Mit Konten bei mehreren Brokern rechnet niemand alles zusammen, und du verfolgst einen Teil statt des Ganzen.
FIRE, Coast FIRE und Barista FIRE: was du verfolgst
Jedes FIRE-Modell hat einen anderen Plan, also schaust du auf etwas anderes:
- FIRE: Du sparst, bis dein Depot deine FIRE-Zahl erreicht, dann hörst du auf zu arbeiten. Verfolge die Lücke zum geplanten Stand und dein FI-Datum. Probier den FIRE-Rechner.
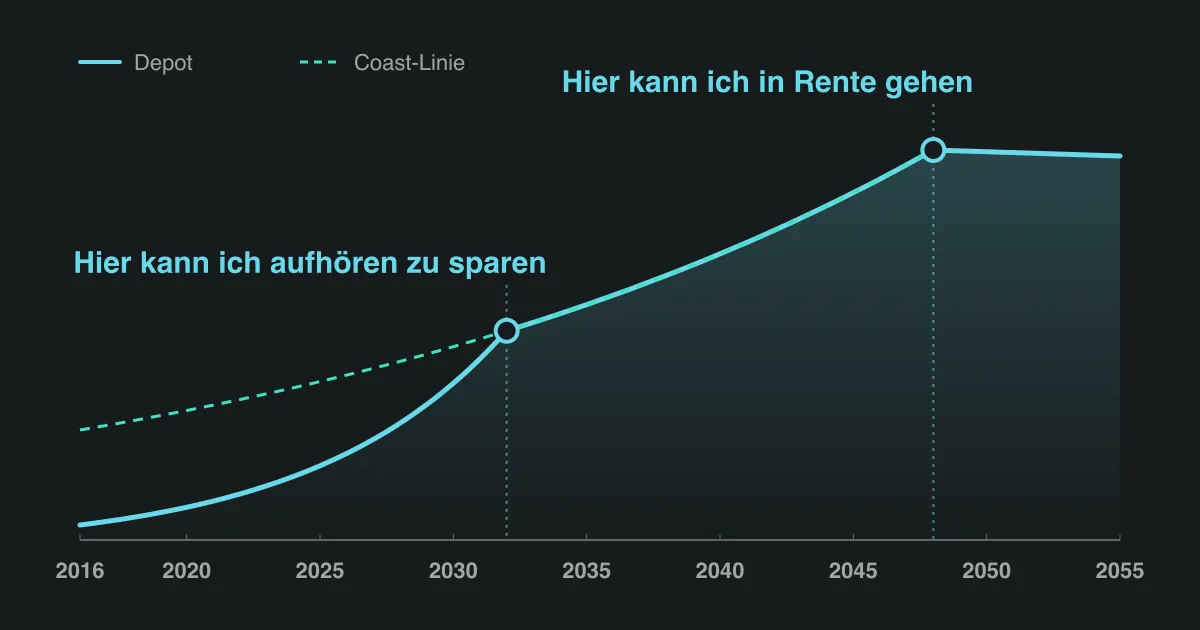
- Coast FIRE: Du investierst früh genug, dass das Wachstum allein bis zum normalen Rentenalter deine FIRE-Zahl erreicht, und hörst dann auf zu sparen. Nach dem Coast-Punkt gibt es keine neue Sparrate als Puffer, prüf also regelmäßig, ob dein echtes Depot noch auf der Coast-Linie liegt. Wie die Zahl funktioniert: Was ist Coast FIRE?
- Barista FIRE: Du gehst aus der Vollzeit, sobald Teilzeiteinkommen plus Depot deine Kosten decken. Verfolge, ob dein Depot die Lücke, die dein Teilzeiteinkommen lässt, noch deckt. Wie viel du brauchst: Barista FIRE: Wie viel Teilzeiteinkommen brauchst du?
Lean und Fat FIRE nutzen dieselbe Mathematik mit einem kleineren oder größeren Ausgabenziel. Alle Rechner findest du auf der Seite kostenlose Tools.
Häufige Fragen
Wie oft sollte ich meinen FIRE-Plan prüfen?
Einmal im Monat den Depotstand. Einmal im Jahr, oder nach einer großen Veränderung im Leben, die Annahmen: Ausgaben, Sparrate und erwartete Rendite.
Ist die 4%-Regel noch sicher?
Für einen Ruhestand von 30 Jahren ist sie ein guter Ausgangspunkt. Wer früh aussteigt und sein Geld 40 Jahre oder länger braucht, wählt oft 3 % bis 3,5 %, um auf der sicheren Seite zu sein.
Was tun, wenn ich hinter meinem Plan liege?
Prüf, welcher Teil der Lücke es ist. Eine zurückgefallene Sparrate braucht meist eine Entscheidung: etwas mehr sparen, etwas weniger ausgeben wollen oder ein späteres Datum akzeptieren. Ein schwaches Börsenjahr gleicht sich oft aus. Im Beispiel oben schließen 100 € mehr im Monat eine Verspätung von sechs Monaten.
Brauche ich einen Rechner oder eine App?
Ein Rechner beantwortet einmal die Frage „Wann?“. Eine App, die dein echtes Depot verfolgt, beantwortet jeden Monat die Frage „Bin ich noch auf Kurs?“. Starte mit dem FIRE-Rechner und verfolge den Plan dann in Planfolio.
So verfolgt Planfolio deinen Fortschritt Richtung FIRE
Planfolio ist ein Portfolio-Tracker, der genau um diesen Regelkreis gebaut ist. Du legst deinen Plan einmal unter Plan > Ziel fest, und die App prüft dein echtes Depot dagegen:
- Alle deine Depots an einem Ort. Synchronisiere oder importiere deine Positionen von deinen Brokern, damit der Plan gegen dein ganzes Vermögen läuft, nicht gegen ein einzelnes Konto.
- Dein FI-Datum, geplant und angepasst. Die Antwort steht ganz oben: ab wann du finanziell frei bist und wie viele Monate früher oder später als geplant.
- Vor oder hinter dem Plan. Ein Fortschrittsbalken zu deinem FI-Ziel und ein klares Ergebnis wie „8,7 % hinter dem Plan“, aufgeteilt in das, was du investiert hast, und das, was deine Rendite gemacht hat, wie im Beispiel oben.
- Dieselbe Mathematik wie die Rechner. Der FIRE-, der Coast-FIRE- und der Barista-FIRE-Rechner nutzen dieselben Formeln wie der Plan in der App, die Zahlen stimmen also überein, wenn du vom Web aufs Handy wechselst.
- Privat von Grund auf. Deine Finanzdaten sind Ende-zu-Ende-verschlüsselt.
Der Plan und der Fortschrittsbalken sind kostenlos. Das angepasste FI-Datum und die Aufteilung vor oder hinter dem Plan gehören zu Planfolio Pro. Dein Fortschritt fließt außerdem in den Fortschritts-Score des Depot-Checks ein.
Planfolio ist ein Informationstool, keine Anlageberatung. Projektionen beruhen auf den Annahmen, die du eingibst, und die Märkte halten sich nicht daran.
Ausprobieren
Rechne deine Zahlen im FIRE-Rechner durch, lege denselben Plan in Planfolio unter Plan > Ziel an und verfolge dein echtes Depot dagegen.