Ratgeber
Barista FIRE: Wie viel Teilzeiteinkommen brauchst du?
Veröffentlicht
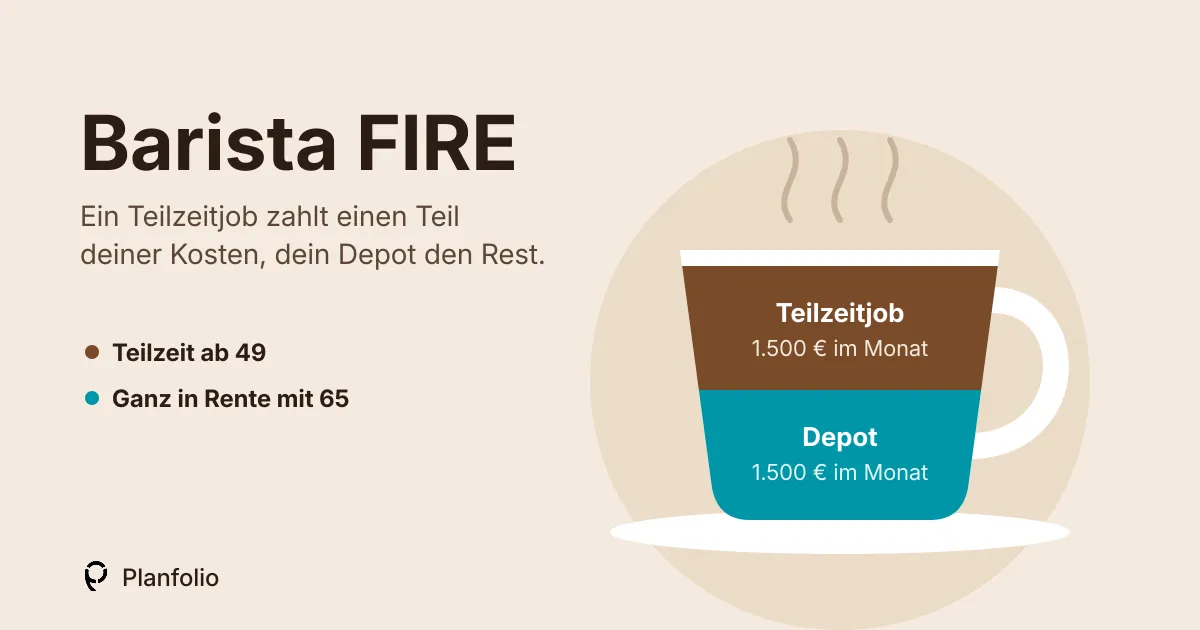
Barista FIRE heißt: Du steigst aus der Vollzeit aus, bevor du deine volle FI-Zahl erreichst. Ein Teilzeitjob zahlt einen Teil deiner Lebenshaltungskosten, dein Depot den Rest, und das Depot wächst trotzdem bis zur vollen Rente auf deine FI-Zahl. Wie viel Teilzeiteinkommen du brauchst, hängt davon ab, wie viel du angelegt hast: Je mehr im Depot ist, desto weniger musst du verdienen.
Wie viel Teilzeiteinkommen du brauchst
Beispiel: Du bist 40, gibst 3.000 € im Monat aus und willst mit 65 ganz in Rente gehen, mit 900.000 €, dem 25-Fachen deiner jährlichen Ausgaben (die 4%-Regel). Bei 7 % Rendite und 2 % Inflation brauchst du so viel Teilzeiteinkommen, um heute zu wechseln:
| Heute im Depot | Nötiges Teilzeiteinkommen im Monat |
|---|---|
| 300.000 € | rund 2.840 € |
| 400.000 € | rund 2.270 € |
| 500.000 € | rund 1.700 € |
| 600.000 € | rund 1.130 € |
| 700.000 € | rund 560 € |
Eine Faustregel aus dieser Tabelle: Jede 100 € Teilzeiteinkommen im Monat ersetzen rund 17.500 € im Depot. Das gilt für 25 Jahre bis zur Rente. Sind es weniger Jahre, ersetzen 100 € weniger, weil das Depot die Lücke kürzer zahlen muss.
Bei 272.000 € müsste das Teilzeiteinkommen die ganzen 3.000 € decken. Das ist Coast FIRE: Dein Einkommen zahlt alle Kosten, und das Depot wächst von allein. Darunter reicht Teilzeit nicht, und du musst weiter sparen.
Der Barista-FIRE-Rechner rechnet das mit deinen eigenen Zahlen und zeigt dir den Monat, ab dem du wechseln kannst.
So funktioniert die Barista-FIRE-Zahl
Deine Barista-FIRE-Zahl ist der Betrag, den du angelegt haben musst, um heute in Teilzeit zu wechseln. Sie besteht aus zwei Teilen:
- Deiner Coast-FIRE-Zahl: deiner FI-Zahl, mit deiner Rendite nach Inflation auf heute zurückgerechnet. Mit 40 sind das 272.000 €. Wie das funktioniert: Was ist Coast FIRE?
- Den Lücken bis zur Rente: deinen Ausgaben minus deinem Teilzeiteinkommen, jeden Monat bis zur vollen Rente, in heutigem Geld bewertet.
Mit 40 und 1.500 € Teilzeiteinkommen im Monat beträgt die Lücke 1.500 € im Monat, 25 Jahre lang. Ihr Wert heute liegt bei rund 263.000 €, deine Barista-FIRE-Zahl also bei rund 535.000 €. Ab dem Wechsel zahlt dein Depot die Lücke und erreicht bis 65 trotzdem 900.000 €.
Wann kannst du wechseln? Ein Rechenbeispiel
Du bist 30, hast 50.000 € angelegt, sparst 1.500 € im Monat und gibst 3.000 € im Monat aus. Der Rest des Plans bleibt gleich: Rente mit 65, 7 % Rendite, 2 % Inflation. Dein Teilzeiteinkommen entscheidet, wann du aus der Vollzeit aussteigen kannst:
| Teilzeiteinkommen im Monat | Teilzeit ab |
|---|---|
| 1.000 € | 51 |
| 1.500 € | 49 |
| 2.000 € | 47 |
| 2.500 € | 43 |
| 3.000 € (deckt alles) | 38, aber nur Sparen endet |
Jede 500 € mehr im Monat bringen den Wechsel zwei bis vier Jahre nach vorn. Bei 3.000 € zahlt dein Job alle Kosten, das Depot bleibt bis 65 unberührt: Das ist Coast FIRE, und das erreichst du viel früher, mit 38. Der Unterschied: Du brauchst weiter einen Job, der deine vollen Kosten zahlt.
Was Barista FIRE trägt und was es kippt
- Ein Teilzeiteinkommen, das bleibt. Der Plan geht davon aus, dass du es bis zur Rente jeden Monat verdienst und dass es mit der Inflation steigt. Fällt der Job weg, muss dein Depot die ganze Lücke zahlen.
- Krankenversicherung. Mit einem sozialversicherungspflichtigen Teilzeitjob bleibst du gesetzlich krankenversichert. Über einen Minijob bist du nicht krankenversichert und zahlst die Versicherung oft selbst. Der Name kommt übrigens aus den USA, wo Kaffeeketten auch Teilzeitkräften eine Krankenversicherung bieten.
- Die Rendite. Dein Depot zahlt die Lücke und wächst gleichzeitig, ein schwacher Markt in den ersten Jahren trifft dich also doppelt: Du verkaufst zu niedrigen Kursen. Rechner nehmen eine gleichmäßige Rendite an, echte Märkte liefern keine.
- Steuern. Gib dein Teilzeiteinkommen netto ein. Auch Entnahmen aus dem Depot können Steuern kosten, plane dafür etwas Luft ein.
- Die Rente. Eine gesetzliche oder betriebliche Rente ist in den Zahlen oben nicht enthalten. Bekommst du eine, ist dein Plan auf der sicheren Seite. Bedenke aber, dass weniger Einkommen in Teilzeit auch weniger Rentenanspruch bedeutet.
Prüf einmal im Jahr, ob dein echtes Depot noch auf oder über der Barista-Linie liegt. Fällt es darunter, verdiene etwas mehr, gib etwas weniger aus oder spar eine Weile wieder.
Barista FIRE im Vergleich zu Coast FIRE und FIRE
Für die 40-jährige Person von oben mit 3.000 € Ausgaben im Monat:
| Was du bis 65 tust | Was du mit 40 im Depot brauchst | |
|---|---|---|
| Coast FIRE | In einem Job arbeiten, der alle Kosten zahlt, nicht mehr sparen | 272.000 € |
| Barista FIRE | In Teilzeit für 1.500 € im Monat arbeiten, das Depot zahlt den Rest | 535.000 € |
| FIRE | Aufhören zu arbeiten, das Depot zahlt alles, dauerhaft | 900.000 € |
Häufige Fragen
Was zählt als Teilzeiteinkommen?
Jedes Einkommen, das du nach dem Ausstieg aus der Vollzeit verdienst: ein Teilzeitjob, freiberufliche Arbeit, Beratung, ein kleines Business oder Mieteinnahmen. Wichtig ist, dass es regelmäßig kommt und einen Teil deiner Kosten deckt.
Ist Barista FIRE dasselbe wie Teilruhestand?
Fast. Der Teilruhestand ist der Lebensstil, Barista FIRE die Rechnung dazu: der Monat, ab dem dein Depot die Lücke zahlen kann und trotzdem deine FI-Zahl erreicht.
Was, wenn mein Teilzeiteinkommen höher ist als meine Ausgaben?
Dann zahlt dein Depot bis zur Rente nichts, und deine Zahl ist die Coast-FIRE-Zahl. Legst du das zusätzliche Einkommen auch noch an, bist du deinem Plan voraus.
Brauche ich für Barista FIRE die volle FI-Zahl?
Nicht vor dem Wechsel. Du brauchst die Barista-FIRE-Zahl, und die ist kleiner. Bis zur vollen Rente wächst dein Depot auf die volle FI-Zahl.
Verfolge es in Planfolio
Der Plan in der App enthält noch kein Teilzeiteinkommen, nutze für dein Wechseldatum also den Barista-FIRE-Rechner. Bis zum Wechsel verfolgt Planfolio das, was darüber entscheidet:
- Alle deine Depots an einem Ort, damit du deine Barista-FIRE-Zahl mit deinem ganzen Vermögen vergleichst, nicht mit einem Konto.
- Dein Sparplan unter Plan > Ziel, jeden Monat mit deinem echten Depot verglichen: vor oder hinter dem Plan, aufgeteilt in das, was du eingezahlt hast, und das, was deine Rendite gemacht hat.
- Privat von Grund auf. Deine Finanzdaten sind Ende-zu-Ende-verschlüsselt.
Der Plan und der Fortschrittsbalken sind kostenlos. Die Aufteilung vor oder hinter dem Plan ist Teil von Planfolio Pro. Wie du die Lücke liest: Bist du auf FIRE-Kurs?
Planfolio ist ein Informationstool, keine Anlageberatung. Projektionen beruhen auf deinen Annahmen, und die Märkte halten sich nicht daran.
Probier es aus
Gib dein Teilzeiteinkommen in den Barista-FIRE-Rechner ein und verfolge dein echtes Depot in Planfolio, bis du wechseln kannst.